Domain online-loesung.de kaufen?
Wir ziehen mit dem Projekt
online-loesung.de um.
Sind Sie am Kauf der Domain
online-loesung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-loesung.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
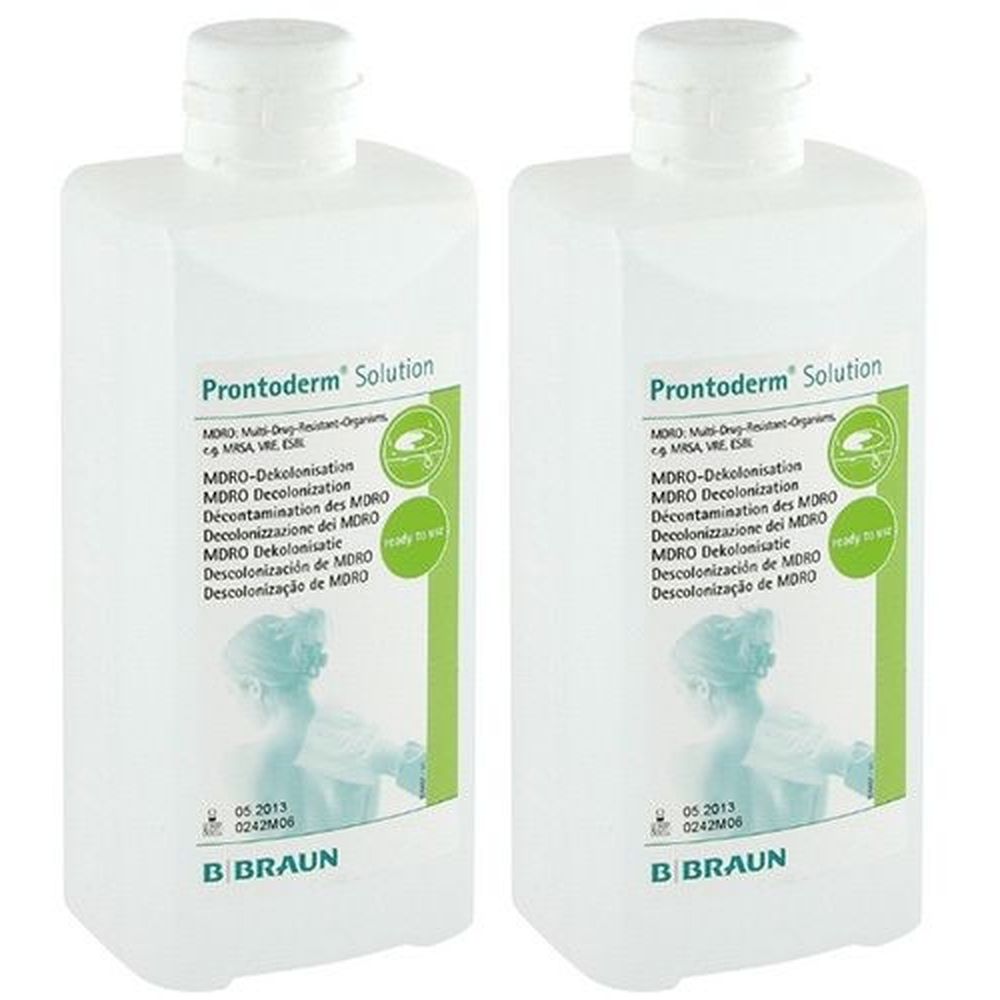
Prontoderm Loesung x2 2x500 ml LösungSet enthält2x Prontoderm Lösung 500 mlBeschreibungProntoderm Lösung zur MRE-Dekolonisation durch Reinigung und Pflege von Haut, Schleimhaut und HaarenEigenschaftenNachgewiesener antimikrobieller Barriereeffekt bis zu 24h verringert die Wahrscheinlichkeit einer Rekolonisation Muss nicht abgespült werden und spart dadurch Zeit und Kosten Sehr gute Hautverträglichkeit Schmerzfreie Anwendung Eliminiert Gerüche Für den langfristigen Einsatz geplant Indikationen: MRE-Dekolonisation von Haut und Schleimhaut31,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
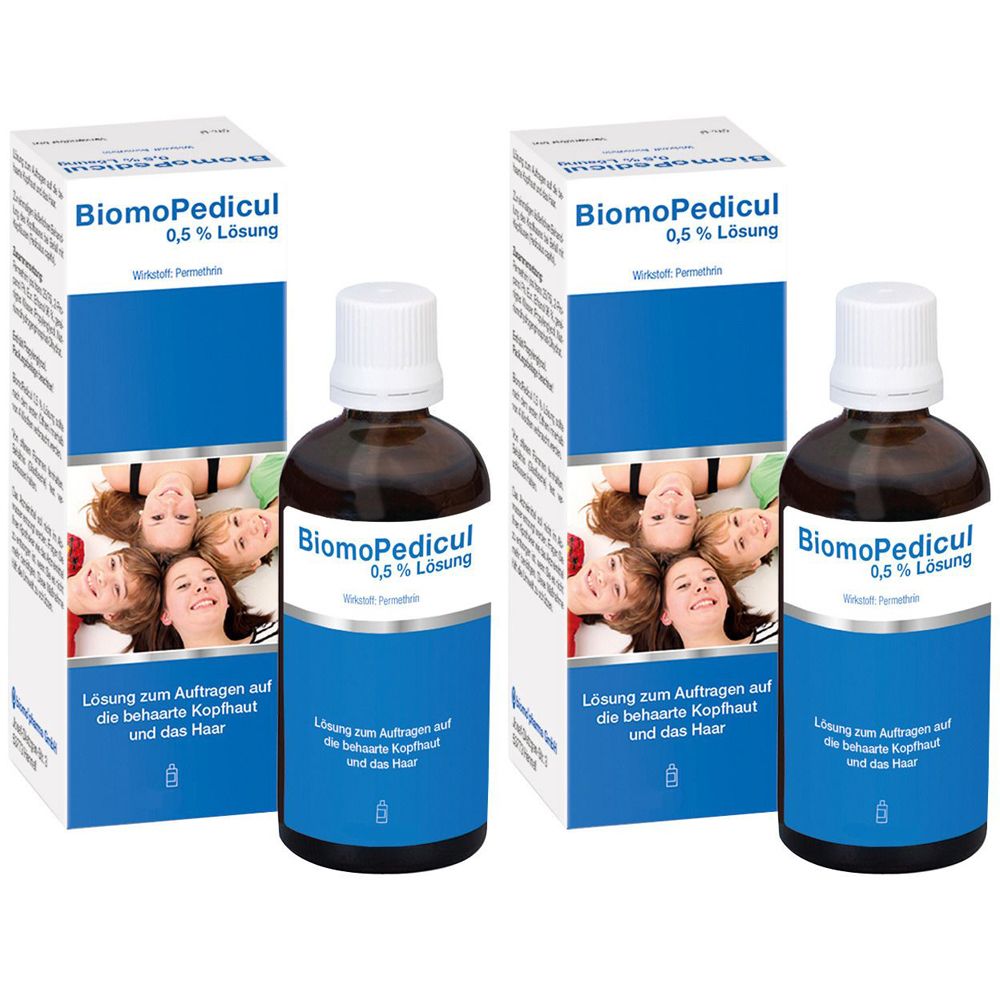
Biomopedicul 0.5% Loesung x2 2x200 ml LösungBiomoPedicul 0,5 % Lösung ist ein Mittel gegen Parasiten zur einmaligen äußerlichen Behandlung des Kopfhaares bei Befall mit Kopfläusen (Pediculus capitis). Die Behandlung sollte nur durchgeführt werden, wenn Läuseeier oder lebende Läuse festgestellt wurden. Aufgrund des Gehaltes an Alkohol ist BiomoPedicul 0,5 % Lösung brennbar und kann bei Kontakt mit den Augen, den Schleimhäuten (Nasen-Rachenraum, Genitalbereich) oder offenen Wunden Reizungen verursachen. Achten Sie immer darauf, dass die Lösung nicht mit diesen Bereichen in Kontakt kommt. Bei versehentlichem Kontakt gründlich mit Wasser spülen.Dosierung, falls vom Arzt nicht anders verordnet:Kinder von 0-2 Monaten: Wenden Sie BiomoPedicul 0,5 % Lösung nicht bei Neugeborenen und Säuglingen in den ersten 2 Lebensmonaten an, außer es wurde von Ihrem Arzt ausdrücklich angeordnet. Es liegen keine ausreichenden Erfahrungen bei Säuglingen und Kleinkindern vor. Kinder bis 3 JahreWenden Sie bei Kindern nach dem vollendeten 2. Lebensmonat bis zum Alter von 3 Jahren nicht mehr als 25 ml an. Die Behandlung von Kindern bis zum Alter von 3 Jahren sollte nur unter engmaschiger ärztlicher Aufsicht erfolgen BiomoPedicul 0,5 % Lösung ist nur zur Anwendung auf der Haut bestimmt. Art der AnwendungZur Behandlung muss das Haar von der Lösung gut durchtränkt werden. Die hierzu erforderliche Menge hängt von der Haarfülle ab: Bei kurzem Haar reichen etwa 25 ml, Bei längerem Haar sind etwa 50 ml erforderlich, bei sehr langem und dichtem Haar auch mehr. Vor der Anwendung von BiomoPedicul 0,5 % Lösung wird das Haar gewaschen und frottiert. BiomoPedicul 0,5 % Lösung wird in das noch leicht feuchte Haar gleichmäßig einmassiert. Arbeiten Sie von außen nach innen und achten Sie darauf, dass die Haare in der Nähe der Kopfhaut besonders gut mit BiomoPedicul 0,5 % Lösung benetzt werden, denn hier befinden sich die meisten Läuse und Nissen. Langes und besonders dichtes Haar sollte strähnenweise getrennt und behandelt werden. Lassen Sie BiomoPedicul 0,5 % Lösung 30-45 Minuten auf dem bedeckten Kopfhaar einwirken; waschen Sie es danach mit klarem, warmen Wasser aus. Wenden Sie BiomoPedicul 0,5 % Lösung nur unverdünnt und nicht zusammen mit Shampoo, Seife oder anderen Pflegeprodukten an. Vor dem Trocknen des Haares sollten sämtliche an den Haaren klebende widerstandsfähige Läuseeier (Nissen) ausgekämmt werden. Hierzu ist die Verwendung eines speziellen Läusekammes erforderlich. Um die volle Wirksamkeit zu gewährleisten, dürfen die Haare mindestens während der ersten drei Tage nach der Anwendung von BiomoPedicul 0,5 % Lösung nicht mit Haarwaschmittel (Shampoo) gewaschen werden (Ausspülen mit Wasser ist erlaubt). Dadurch verbleibt der Wirkstoff an den Haaren und tötet auch nach der Behandlung noch aus den Eiern schlüpfende Läuse ab, bzw. der Nisseninhalt wird in hohem Maße geschädigt. Kontrollen auf eventuell erneut aufgetretenen Kopflausbefall sollten möglichst häufig, mindestens aber einmal wöchentlich durchgeführt werden. Kopf- und Körperläuse werden leicht von Mensch zu Mensch übertragen, eine Kontrolle aller Kontaktpersonen im familiären Bereich und im Kindergarten/Schule wird daher dringend empfohlen. Dauer der Anwendung Bei Einhaltung dieser Gebrauchsvorschriften wird ein Behandlungserfolg in der Regel bereits durch eine einmalige Anwendung erreicht. Bei andauerndem oder erneutem Befall ist jedoch eine Wiederholung der Behandlung nach 8 bis 10 Tagen erforderlich. Wenden Sie BiomoPedicul 0,5 % Lösung danach nicht ohne ärztlichen Rat weiter an. Bei hartnäckigen Epidemienist oft die gleichzeitige Behandlung aller Angehörigen einer Gemeinschaft (Schulklasse, Kindergartengruppe) erforderlich, auch wenn nicht alle Mitglieder Symptome aufweisen. Bei Befall mit anderen Körperläusen sind die betroffenen Haar- und Körperpartien auf gleiche Weise zu behandeln. Bitte beachten Sie die Vorsichtsmaßnahmen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung von BiomoPedicul 0,5 % Lösung zu stark oder zu schwach ist. Wirkstoff:Permethrin.100 ml (86,0 g) enthalten: Permethrin 25/75 (cis/trans) 430,0 mg.Sonstige Bestandteile:2-Propanol, gereinigtes Wasser, Propylenglycol, Natriumdihydrogenphosphat-Dihydrat.Enthält ca. 39 Vol. % Ethanol (Alkohol). Zusätzlich zu beachten Kämme und Bürsten müssen gründlich gereinigt werden. Die Bett- und Schlafwäsche sowie Kleidung und Handtücher müssen gewechselt und einmalig bei 60°C gewaschen werden. Gegenstände, die nicht gewaschen werden können (z.B. Kuscheltiere), werden für 1 Woche in einem Plastiksack verpackt. Tiefkühlen auf -20°C für 24 Stunden oder Erhitzen im Trockner für 45 Minuten hilft ebenfalls. Polstermöbel, Teppiche und Autositze müssen gründlich abgesaugt werden.56,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff EStG:
-
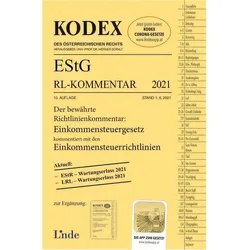
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
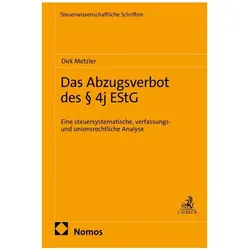
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prontoderm Loesung x2 2x500 ml LösungSet enthält2x Prontoderm Lösung 500 mlBeschreibungProntoderm Lösung zur MRE-Dekolonisation durch Reinigung und Pflege von Haut, Schleimhaut und HaarenEigenschaftenNachgewiesener antimikrobieller Barriereeffekt bis zu 24h verringert die Wahrscheinlichkeit einer Rekolonisation Muss nicht abgespült werden und spart dadurch Zeit und Kosten Sehr gute Hautverträglichkeit Schmerzfreie Anwendung Eliminiert Gerüche Für den langfristigen Einsatz geplant Indikationen: MRE-Dekolonisation von Haut und Schleimhaut31,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Biomopedicul 0.5% Loesung x2 2x200 ml LösungBiomoPedicul 0,5 % Lösung ist ein Mittel gegen Parasiten zur einmaligen äußerlichen Behandlung des Kopfhaares bei Befall mit Kopfläusen (Pediculus capitis). Die Behandlung sollte nur durchgeführt werden, wenn Läuseeier oder lebende Läuse festgestellt wurden. Aufgrund des Gehaltes an Alkohol ist BiomoPedicul 0,5 % Lösung brennbar und kann bei Kontakt mit den Augen, den Schleimhäuten (Nasen-Rachenraum, Genitalbereich) oder offenen Wunden Reizungen verursachen. Achten Sie immer darauf, dass die Lösung nicht mit diesen Bereichen in Kontakt kommt. Bei versehentlichem Kontakt gründlich mit Wasser spülen.Dosierung, falls vom Arzt nicht anders verordnet:Kinder von 0-2 Monaten: Wenden Sie BiomoPedicul 0,5 % Lösung nicht bei Neugeborenen und Säuglingen in den ersten 2 Lebensmonaten an, außer es wurde von Ihrem Arzt ausdrücklich angeordnet. Es liegen keine ausreichenden Erfahrungen bei Säuglingen und Kleinkindern vor. Kinder bis 3 JahreWenden Sie bei Kindern nach dem vollendeten 2. Lebensmonat bis zum Alter von 3 Jahren nicht mehr als 25 ml an. Die Behandlung von Kindern bis zum Alter von 3 Jahren sollte nur unter engmaschiger ärztlicher Aufsicht erfolgen BiomoPedicul 0,5 % Lösung ist nur zur Anwendung auf der Haut bestimmt. Art der AnwendungZur Behandlung muss das Haar von der Lösung gut durchtränkt werden. Die hierzu erforderliche Menge hängt von der Haarfülle ab: Bei kurzem Haar reichen etwa 25 ml, Bei längerem Haar sind etwa 50 ml erforderlich, bei sehr langem und dichtem Haar auch mehr. Vor der Anwendung von BiomoPedicul 0,5 % Lösung wird das Haar gewaschen und frottiert. BiomoPedicul 0,5 % Lösung wird in das noch leicht feuchte Haar gleichmäßig einmassiert. Arbeiten Sie von außen nach innen und achten Sie darauf, dass die Haare in der Nähe der Kopfhaut besonders gut mit BiomoPedicul 0,5 % Lösung benetzt werden, denn hier befinden sich die meisten Läuse und Nissen. Langes und besonders dichtes Haar sollte strähnenweise getrennt und behandelt werden. Lassen Sie BiomoPedicul 0,5 % Lösung 30-45 Minuten auf dem bedeckten Kopfhaar einwirken; waschen Sie es danach mit klarem, warmen Wasser aus. Wenden Sie BiomoPedicul 0,5 % Lösung nur unverdünnt und nicht zusammen mit Shampoo, Seife oder anderen Pflegeprodukten an. Vor dem Trocknen des Haares sollten sämtliche an den Haaren klebende widerstandsfähige Läuseeier (Nissen) ausgekämmt werden. Hierzu ist die Verwendung eines speziellen Läusekammes erforderlich. Um die volle Wirksamkeit zu gewährleisten, dürfen die Haare mindestens während der ersten drei Tage nach der Anwendung von BiomoPedicul 0,5 % Lösung nicht mit Haarwaschmittel (Shampoo) gewaschen werden (Ausspülen mit Wasser ist erlaubt). Dadurch verbleibt der Wirkstoff an den Haaren und tötet auch nach der Behandlung noch aus den Eiern schlüpfende Läuse ab, bzw. der Nisseninhalt wird in hohem Maße geschädigt. Kontrollen auf eventuell erneut aufgetretenen Kopflausbefall sollten möglichst häufig, mindestens aber einmal wöchentlich durchgeführt werden. Kopf- und Körperläuse werden leicht von Mensch zu Mensch übertragen, eine Kontrolle aller Kontaktpersonen im familiären Bereich und im Kindergarten/Schule wird daher dringend empfohlen. Dauer der Anwendung Bei Einhaltung dieser Gebrauchsvorschriften wird ein Behandlungserfolg in der Regel bereits durch eine einmalige Anwendung erreicht. Bei andauerndem oder erneutem Befall ist jedoch eine Wiederholung der Behandlung nach 8 bis 10 Tagen erforderlich. Wenden Sie BiomoPedicul 0,5 % Lösung danach nicht ohne ärztlichen Rat weiter an. Bei hartnäckigen Epidemienist oft die gleichzeitige Behandlung aller Angehörigen einer Gemeinschaft (Schulklasse, Kindergartengruppe) erforderlich, auch wenn nicht alle Mitglieder Symptome aufweisen. Bei Befall mit anderen Körperläusen sind die betroffenen Haar- und Körperpartien auf gleiche Weise zu behandeln. Bitte beachten Sie die Vorsichtsmaßnahmen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung von BiomoPedicul 0,5 % Lösung zu stark oder zu schwach ist. Wirkstoff:Permethrin.100 ml (86,0 g) enthalten: Permethrin 25/75 (cis/trans) 430,0 mg.Sonstige Bestandteile:2-Propanol, gereinigtes Wasser, Propylenglycol, Natriumdihydrogenphosphat-Dihydrat.Enthält ca. 39 Vol. % Ethanol (Alkohol). Zusätzlich zu beachten Kämme und Bürsten müssen gründlich gereinigt werden. Die Bett- und Schlafwäsche sowie Kleidung und Handtücher müssen gewechselt und einmalig bei 60°C gewaschen werden. Gegenstände, die nicht gewaschen werden können (z.B. Kuscheltiere), werden für 1 Woche in einem Plastiksack verpackt. Tiefkühlen auf -20°C für 24 Stunden oder Erhitzen im Trockner für 45 Minuten hilft ebenfalls. Polstermöbel, Teppiche und Autositze müssen gründlich abgesaugt werden.56,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Brötz, Doris: Bandscheiben-Aktiv-ProgrammBandscheiben-Aktiv-Programm , Endlich wieder schmerzfrei. Dauerhaft belastbar bleiben , Lichtmaschinen > Autoelektrik , Auflage: 4. Auflage, Erscheinungsjahr: 20211102, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Brötz, Doris~Weller, Michael, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Abbildungen: 100 Abbildungen, Keyword: Vorbeugung; Rückenleiden; eiden; Ärztliche Diagnostik; Bandscheiben; Bandscheibenprobleme; Kraft; Übungen; Bandscheibenvorfall; Bandscheibenschaden; Rückenschmerzen; Bandscheibenoperation; Bandscheibenkrankheit; Diagnostik; Bandscheibentraining; Bandscheibenerkrankungen; Brustwirbelsäule; Bandscheibe/Ratgeber; Bandscheibe; Halswirbelsäule; Orthopädie; Bandscheibenproblem; Physiotherapie; Corona; Corona-Virus; Coronavirus; Covid-19; Covid 19; Homeoffice; stay home; Virus; Bandscheibenschäden; Lendenwirbelsäule; Wirbelsäule; Beweglichkeit, Fachschema: Bandscheibe~Medizin / Ratgeber (allgemein)~Sport / Training~Training (körperlich), Fachkategorie: Fitness und Workout, Thema: Orientieren, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Umgang mit Rückenproblemen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 216, Breite: 159, Höhe: 12, Gewicht: 300, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783432108131 9783830438274 9783830432838, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 19267022,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.