Domain online-loesung.de kaufen?
Wir ziehen mit dem Projekt
online-loesung.de um.
Sind Sie am Kauf der Domain
online-loesung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-loesung.de kaufen?
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
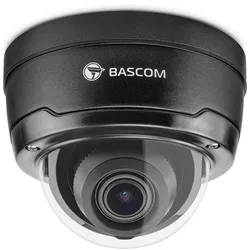
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - schwarzWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
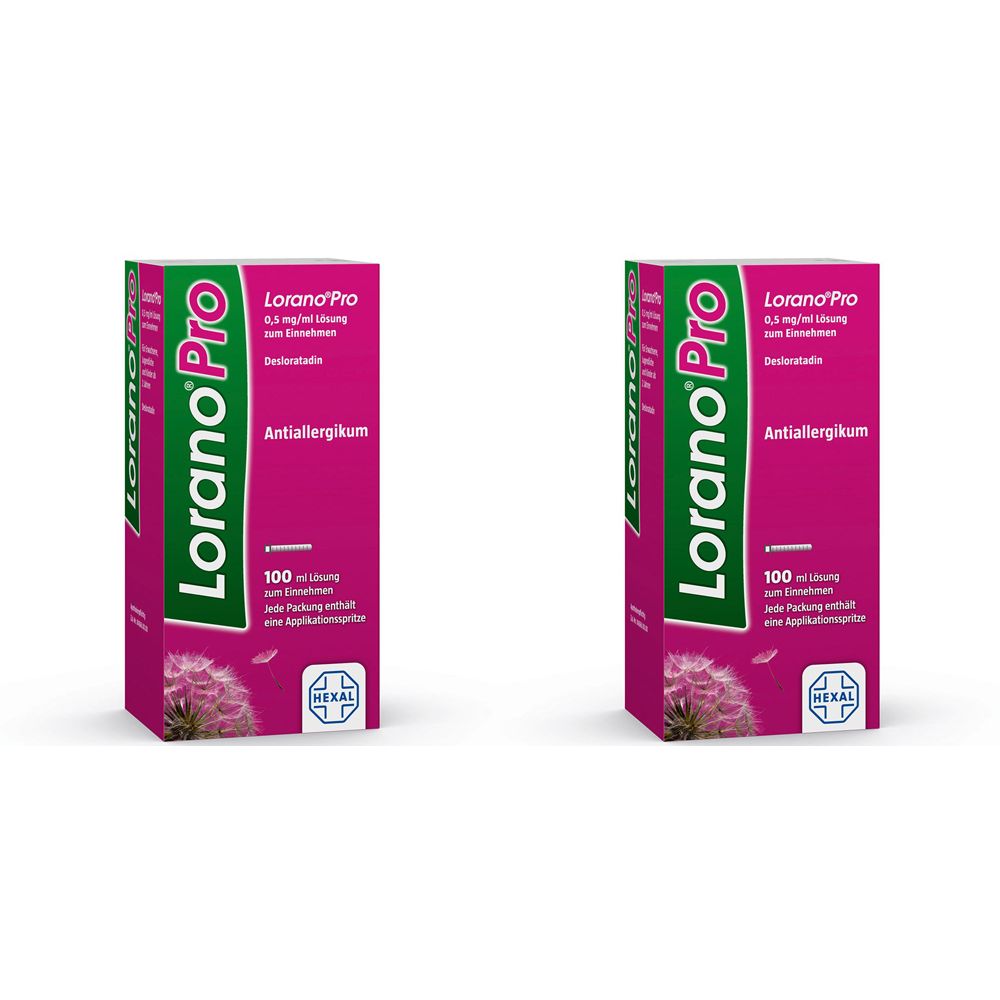
Loranopro 0.5Mg/Ml Loesung Doppelpack 2x100 ml Lösung zum EinnehmenWas ist Heuschnupfen? Jeder 4. Deutsche leidet unter Allergien, Tendenz steigend. Wird die allergische Rhinitis von Pollen ausgelöst, spricht man von Heuschnupfen. Unter der allergischen Rhinitis versteht man eine Entzündung der Nasenschleimhaut. Allerdings sind neben der Nase auch oft die Augen betroffen. Die typischen Symptome sind Niesen, laufende oder juckende Nase, Juckreiz am Gaumen und juckende, gerötete oder tränende Augen. Unter einer Urtikaria versteht man die Bildung von Quaddeln, eine von Rötung umgebene, erhabene und oft juckende Veränderung der Haut. Die Symptome ähneln dem Hautausschlag, der nach Kontakt mit Brennnesseln entsteht. Daher wird eine Urtikaria umgangssprachlich auch Nesselsucht genannt. Schnell und langanhaltend Laut aktuell gültigen Leitlinien gehören Antihistaminika der neuen Generation und deren Weiterentwicklungen, zu denen auch LoranoPro gehört, zu den Mitteln der ersten Wahl bei der symptomatischen Behandlung der allergischen Rhinitis und Urtikaria. Das Arzneimittel LoranPro wirkt schnell für eine langanhaltende Besserung der Symptome an Nase, Auge und Haut. Bei allergischen Reaktionen antwortet das menschliche Immunsystem auf körperfremde, eigentlich unschädliche Substanzen. Bei der allergischen Rhinitis und Urtikaria handelt es sich um allergische Reaktionen des Typ-I (Sofort-Typ): Die Symptome treten nur wenige Sekunden bis Minuten nach dem Kontakt mit den allergieauslösenden Stoffen (Allergenen) auf. In diesem Fall führt die Bindung des Allergens an sog. lgE-Antikörper zu einer Freisetzung von Botenstoffen, vor allem Histamin. Die allergische Reaktion wird ausgelöst. Desloratadin blockiert die Histaminrezeptoren und reduziert daher die Wirkung von Histamin. Bewährter Wirkstoff Desloratadin Der Wirkstoff Desloratadin ist eine Weiterentwicklung des Wirkstoffs Loratadin und zählt zur neuen Generation der Antihistaminika. Im Vergleich zu älteren Antihistaminika macht Desloratadin nicht schläfrig (Häufigkeit Schläfrigkeit auf Placeboniveau. Häufigkeit Müdigkeit 1,2%) und wirkt aufgrund seiner langen Halbwertszeit über 24 Stunden. ANWENDUNGSEMPFEHLUNG: LoranoPro Filmtabletten: Die empfohlene Dosierung für Erwachsene und Jugendliche ab 12 Jahren beträgt 1-mal täglich 1 Filmtablette. Die Filmtablette wird mit Wasser eingenommen, dies kann unabhängig von den Mahlzeiten erfolgen. LoranoPro Lösung 0,5 mg/ml Lösung zum Einnehmen, geeignet ab 2 Jahren: Die empfohlene Dosierung für Kinder zwischen 2 und 5 Jahren beträgt 1x täglich 2,5 ml Lösung. Kinder zwischen 6 und 11 Jahren nehmen 1x täglich 5 ml Lösung ein. Für Jugendliche ab 12 Jahren und Erwachsene beträgt die empfohlene Dosierung 1x täglich 10 ml Lösung. Die Dosis soll geschluckt und anschließend soll etwas Wasser getrunken werden. Die Einnahme kann mit oder ohne Nahrung erfolgen. Zur erleichterten Dosierung und Anwendung - vor allem bei Kindern - liegt eine Applikationsspritze bei. Verwenden Sie diese um die korrekte Dosis einzustellen und anschließend zu verabreichen. Zur korrekten Handhabung beachten Sie die Hinweise in der Gebrauchsinformation. RISIKOFAKTOREN Genetische Veranlagung und Umweltfaktoren sind die zwei häufigsten Risikofaktoren zur Entstehung von allergischen Erkrankungen. Das Risiko an einer Allergie zu erkranken, ist für Kinder deren Eltern bereits an einer diagnostizierten Allergie erkrankt sind, deutlich höher. Umwelteinflüsse wie beispielsweise Tabakrauch und Luftschadstoffe erhöhen ebenfalls das Risiko allergischer Erkrankungen. FIT DURCH DEN TAG Allergiker kennen das: Zur Allergie-Behandlung gesellt sich häufig Schläfrigkeit. Dank des Wirkstoffs Desloratadin bringt das Antiallergikum LoranoPro die Symptome unter Kontrolle und macht, im Vergleich zu anderen Wirkstoffen, nicht schläfrig (Häufigkeit Schläfrigkeit auf Placeboniveau. Häufigkeit Müdigkeit 1,2 %). Zudem wirkt Desloratadin schnell und langanhaltend. FREIZEITAKTIVITÄTEN Eine verstopfte Nase durch Heuschnupfen (auch bekannt als Pollenallergie) zählt in Deutschland schon fast zu einer Volkskrankheit. Für viele Betroffene bedeutet das einen Einschnitt in die Lebensqualität. Viele Freizeitaktivitäten, vor allem in der Natur, können nur sehr eingeschränkt, oder gar nicht ausgelebt werden. Verstopfte Nase und gereizte Augen - Desloratadin wirkt gegen alle Heuschnupfensymptome. HÄUFIGE FRAGEN & ANTWORTEN: Um was für einenWirkstoff handelt es sich bei Desloratadin? Desloratadin ist ein Antihistaminikum der modernen Generation, das schnell und langanhaltend wirkt - und dabei nicht schläfrig macht. (Häufigkeit Schläfrigkeit auf Placeboniveau. Häufigkeit Müdigkeit 1,2%) Wie unterscheiden sich Loratadin und Desloratadin? Im Vergleich zu Loratadin wirkt Desloratadin noch schneller - es entfaltet seine Wirkung bereits nach 30-60 Minuten (Im Vergleich dazu Loratadin: 1-3 Stunden). Desloratadin wirkt auch bei verstopfter Nase und ist gut verträglich. SindWechselwirkungen mit anderen Arzneimitteln bekannt? Wechselwirkungen von Lorano Pro mit anderen Arzneimitteln sind nicht bekannt. Es empfiehlt sich allerdings generell den behandelnden Arzt oder Apotheker darüber zu unterrichten, welche Arzneimittel zeitgleich eingenommen werden. Wie schnell wirkt LoranoPro? LoranoPro wirkt schnell bereits nach 30-60 Minuten. Damit tritt die Wirkung schneller ein als bei Loratadin. Der Grund: Desloratadin ist ein sogenannter aktiver Wirkstoff, der im Gegensatz zum Prodrug" Loratadin nicht mehr in der Leber verstoffwechselt werden muss. Er wirkt also direkt - und somit schneller. Muss LoranoPro zumEssen eingenommen werden? Die Tablette kann mit und ohne Nahrung eingenommen werden. Nehmen Sie die Tablette mitWasser ein. Was ist zu beachten, wenn die Einnahme von LoranoPro vergessen wurde? Sollte die Einnahme einmal vergessen worden sein, darf nicht die doppelte Menge an LoranoPro eingenommen werden. Die verpasste Einnahme sollte so bald wie möglich nachgeholt werden. Die darauffolgende Einnahme richtet sich dann wieder nach dem normalen Behandlungsplan. Hat LoranoPro Einfluss auf die Verkehrstüchtigkeit? Eigentlich ist kein Einfluß zu erwarten. Sicherheitshalber, da individuelle Reaktionen nie ausgeschlossen sind, probieren Sie Ihr persönliches Ansprechen auf LoranoPro aus, bevor Sie Aktivitäten ausüben, die mentale Aufmerksamkeit erfordern. Dürfen Schwangere LoranoPro auch einnehmen? Die Einnahme von LoranoPro ist während einer Schwangerschaft und in der Stillzeit nicht empfohlen. Lorano Pro 5 mg Filmtabletten Wirkstoff: Desloratadin. Anwendungsgebiete: Zur Besserung der Symptomatik bei allergischer Rhinitis und Urtikaria bei Erwachsenen und Jugendlichen ab 12 Jahren. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke! Mat.-Nr.: 2/51015269-02 Stand: Mai 2022 Hexal AG, 83607 Holzkirchen, www.hexal.de29,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
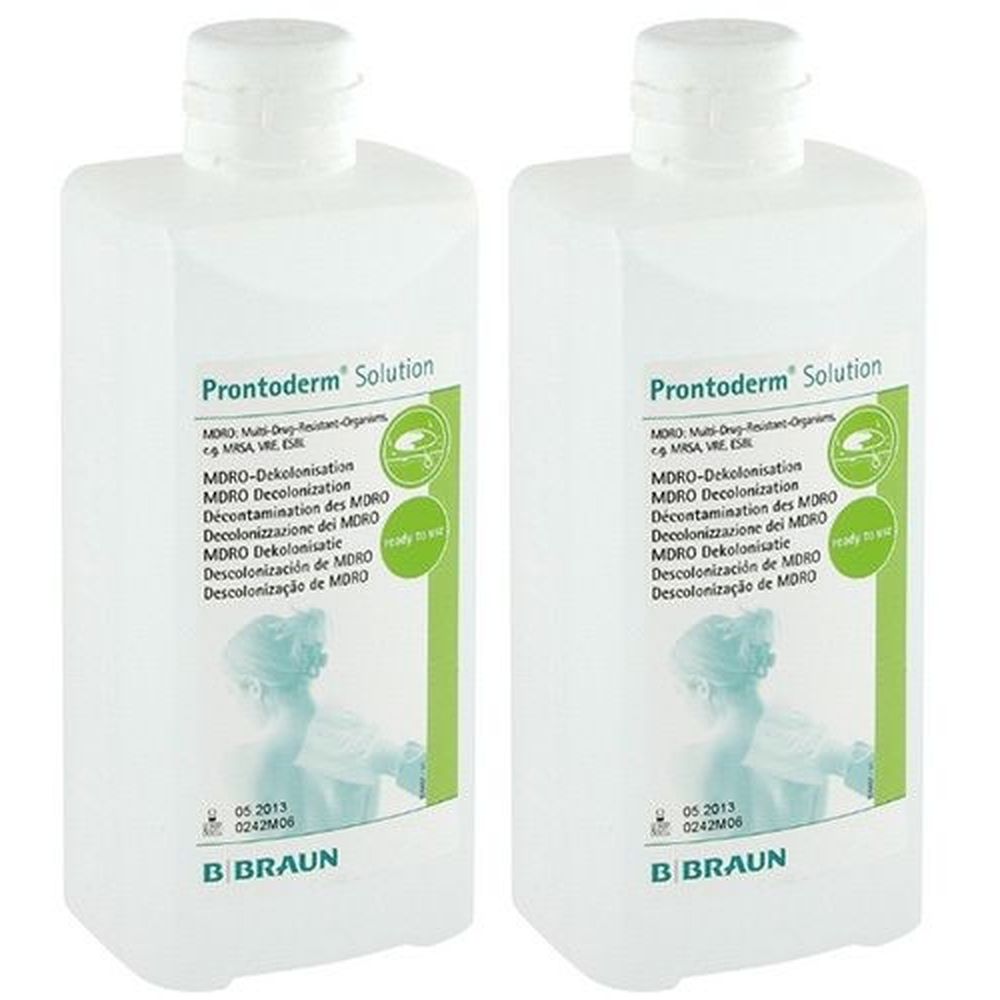
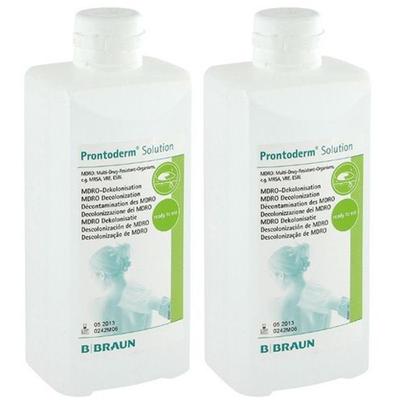
Prontoderm Loesung x2 2x500 ml LösungSet enthält2x Prontoderm Lösung 500 mlBeschreibungProntoderm Lösung zur MRE-Dekolonisation durch Reinigung und Pflege von Haut, Schleimhaut und HaarenEigenschaftenNachgewiesener antimikrobieller Barriereeffekt bis zu 24h verringert die Wahrscheinlichkeit einer Rekolonisation Muss nicht abgespült werden und spart dadurch Zeit und Kosten Sehr gute Hautverträglichkeit Schmerzfreie Anwendung Eliminiert Gerüche Für den langfristigen Einsatz geplant Indikationen: MRE-Dekolonisation von Haut und Schleimhaut31,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
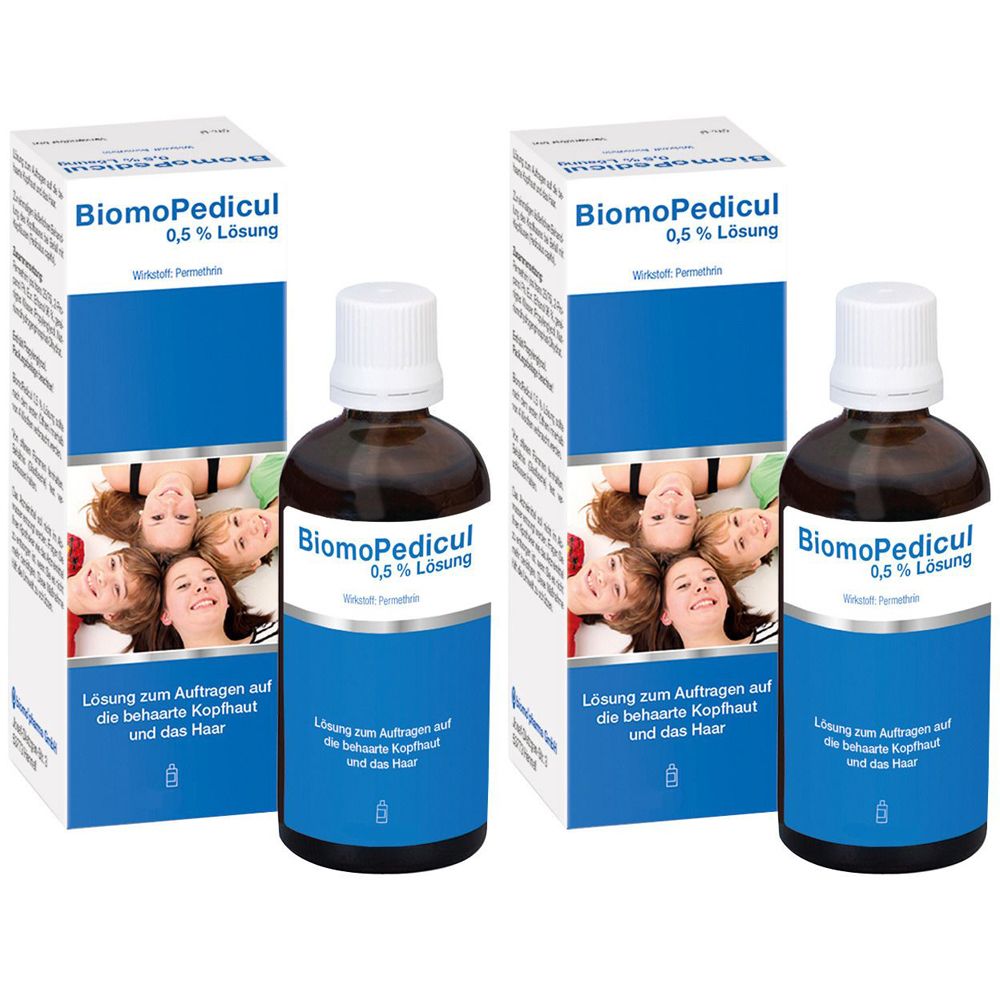
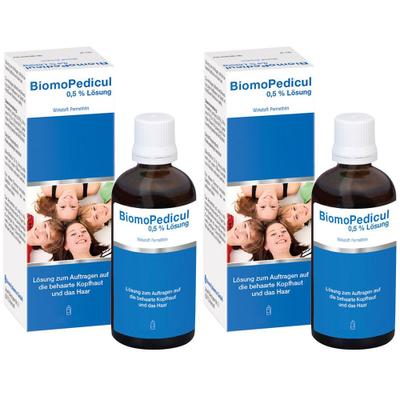
Biomopedicul 0.5% Loesung x2 2x200 ml LösungBiomoPedicul 0,5 % Lösung ist ein Mittel gegen Parasiten zur einmaligen äußerlichen Behandlung des Kopfhaares bei Befall mit Kopfläusen (Pediculus capitis). Die Behandlung sollte nur durchgeführt werden, wenn Läuseeier oder lebende Läuse festgestellt wurden. Aufgrund des Gehaltes an Alkohol ist BiomoPedicul 0,5 % Lösung brennbar und kann bei Kontakt mit den Augen, den Schleimhäuten (Nasen-Rachenraum, Genitalbereich) oder offenen Wunden Reizungen verursachen. Achten Sie immer darauf, dass die Lösung nicht mit diesen Bereichen in Kontakt kommt. Bei versehentlichem Kontakt gründlich mit Wasser spülen.Dosierung, falls vom Arzt nicht anders verordnet:Kinder von 0-2 Monaten: Wenden Sie BiomoPedicul 0,5 % Lösung nicht bei Neugeborenen und Säuglingen in den ersten 2 Lebensmonaten an, außer es wurde von Ihrem Arzt ausdrücklich angeordnet. Es liegen keine ausreichenden Erfahrungen bei Säuglingen und Kleinkindern vor. Kinder bis 3 JahreWenden Sie bei Kindern nach dem vollendeten 2. Lebensmonat bis zum Alter von 3 Jahren nicht mehr als 25 ml an. Die Behandlung von Kindern bis zum Alter von 3 Jahren sollte nur unter engmaschiger ärztlicher Aufsicht erfolgen BiomoPedicul 0,5 % Lösung ist nur zur Anwendung auf der Haut bestimmt. Art der AnwendungZur Behandlung muss das Haar von der Lösung gut durchtränkt werden. Die hierzu erforderliche Menge hängt von der Haarfülle ab: Bei kurzem Haar reichen etwa 25 ml, Bei längerem Haar sind etwa 50 ml erforderlich, bei sehr langem und dichtem Haar auch mehr. Vor der Anwendung von BiomoPedicul 0,5 % Lösung wird das Haar gewaschen und frottiert. BiomoPedicul 0,5 % Lösung wird in das noch leicht feuchte Haar gleichmäßig einmassiert. Arbeiten Sie von außen nach innen und achten Sie darauf, dass die Haare in der Nähe der Kopfhaut besonders gut mit BiomoPedicul 0,5 % Lösung benetzt werden, denn hier befinden sich die meisten Läuse und Nissen. Langes und besonders dichtes Haar sollte strähnenweise getrennt und behandelt werden. Lassen Sie BiomoPedicul 0,5 % Lösung 30-45 Minuten auf dem bedeckten Kopfhaar einwirken; waschen Sie es danach mit klarem, warmen Wasser aus. Wenden Sie BiomoPedicul 0,5 % Lösung nur unverdünnt und nicht zusammen mit Shampoo, Seife oder anderen Pflegeprodukten an. Vor dem Trocknen des Haares sollten sämtliche an den Haaren klebende widerstandsfähige Läuseeier (Nissen) ausgekämmt werden. Hierzu ist die Verwendung eines speziellen Läusekammes erforderlich. Um die volle Wirksamkeit zu gewährleisten, dürfen die Haare mindestens während der ersten drei Tage nach der Anwendung von BiomoPedicul 0,5 % Lösung nicht mit Haarwaschmittel (Shampoo) gewaschen werden (Ausspülen mit Wasser ist erlaubt). Dadurch verbleibt der Wirkstoff an den Haaren und tötet auch nach der Behandlung noch aus den Eiern schlüpfende Läuse ab, bzw. der Nisseninhalt wird in hohem Maße geschädigt. Kontrollen auf eventuell erneut aufgetretenen Kopflausbefall sollten möglichst häufig, mindestens aber einmal wöchentlich durchgeführt werden. Kopf- und Körperläuse werden leicht von Mensch zu Mensch übertragen, eine Kontrolle aller Kontaktpersonen im familiären Bereich und im Kindergarten/Schule wird daher dringend empfohlen. Dauer der Anwendung Bei Einhaltung dieser Gebrauchsvorschriften wird ein Behandlungserfolg in der Regel bereits durch eine einmalige Anwendung erreicht. Bei andauerndem oder erneutem Befall ist jedoch eine Wiederholung der Behandlung nach 8 bis 10 Tagen erforderlich. Wenden Sie BiomoPedicul 0,5 % Lösung danach nicht ohne ärztlichen Rat weiter an. Bei hartnäckigen Epidemienist oft die gleichzeitige Behandlung aller Angehörigen einer Gemeinschaft (Schulklasse, Kindergartengruppe) erforderlich, auch wenn nicht alle Mitglieder Symptome aufweisen. Bei Befall mit anderen Körperläusen sind die betroffenen Haar- und Körperpartien auf gleiche Weise zu behandeln. Bitte beachten Sie die Vorsichtsmaßnahmen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung von BiomoPedicul 0,5 % Lösung zu stark oder zu schwach ist. Wirkstoff:Permethrin.100 ml (86,0 g) enthalten: Permethrin 25/75 (cis/trans) 430,0 mg.Sonstige Bestandteile:2-Propanol, gereinigtes Wasser, Propylenglycol, Natriumdihydrogenphosphat-Dihydrat.Enthält ca. 39 Vol. % Ethanol (Alkohol). Zusätzlich zu beachten Kämme und Bürsten müssen gründlich gereinigt werden. Die Bett- und Schlafwäsche sowie Kleidung und Handtücher müssen gewechselt und einmalig bei 60°C gewaschen werden. Gegenstände, die nicht gewaschen werden können (z.B. Kuscheltiere), werden für 1 Woche in einem Plastiksack verpackt. Tiefkühlen auf -20°C für 24 Stunden oder Erhitzen im Trockner für 45 Minuten hilft ebenfalls. Polstermöbel, Teppiche und Autositze müssen gründlich abgesaugt werden.56,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - schwarzWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Loranopro 0.5Mg/Ml Loesung Doppelpack 2x100 ml Lösung zum EinnehmenWas ist Heuschnupfen? Jeder 4. Deutsche leidet unter Allergien, Tendenz steigend. Wird die allergische Rhinitis von Pollen ausgelöst, spricht man von Heuschnupfen. Unter der allergischen Rhinitis versteht man eine Entzündung der Nasenschleimhaut. Allerdings sind neben der Nase auch oft die Augen betroffen. Die typischen Symptome sind Niesen, laufende oder juckende Nase, Juckreiz am Gaumen und juckende, gerötete oder tränende Augen. Unter einer Urtikaria versteht man die Bildung von Quaddeln, eine von Rötung umgebene, erhabene und oft juckende Veränderung der Haut. Die Symptome ähneln dem Hautausschlag, der nach Kontakt mit Brennnesseln entsteht. Daher wird eine Urtikaria umgangssprachlich auch Nesselsucht genannt. Schnell und langanhaltend Laut aktuell gültigen Leitlinien gehören Antihistaminika der neuen Generation und deren Weiterentwicklungen, zu denen auch LoranoPro gehört, zu den Mitteln der ersten Wahl bei der symptomatischen Behandlung der allergischen Rhinitis und Urtikaria. Das Arzneimittel LoranPro wirkt schnell für eine langanhaltende Besserung der Symptome an Nase, Auge und Haut. Bei allergischen Reaktionen antwortet das menschliche Immunsystem auf körperfremde, eigentlich unschädliche Substanzen. Bei der allergischen Rhinitis und Urtikaria handelt es sich um allergische Reaktionen des Typ-I (Sofort-Typ): Die Symptome treten nur wenige Sekunden bis Minuten nach dem Kontakt mit den allergieauslösenden Stoffen (Allergenen) auf. In diesem Fall führt die Bindung des Allergens an sog. lgE-Antikörper zu einer Freisetzung von Botenstoffen, vor allem Histamin. Die allergische Reaktion wird ausgelöst. Desloratadin blockiert die Histaminrezeptoren und reduziert daher die Wirkung von Histamin. Bewährter Wirkstoff Desloratadin Der Wirkstoff Desloratadin ist eine Weiterentwicklung des Wirkstoffs Loratadin und zählt zur neuen Generation der Antihistaminika. Im Vergleich zu älteren Antihistaminika macht Desloratadin nicht schläfrig (Häufigkeit Schläfrigkeit auf Placeboniveau. Häufigkeit Müdigkeit 1,2%) und wirkt aufgrund seiner langen Halbwertszeit über 24 Stunden. ANWENDUNGSEMPFEHLUNG: LoranoPro Filmtabletten: Die empfohlene Dosierung für Erwachsene und Jugendliche ab 12 Jahren beträgt 1-mal täglich 1 Filmtablette. Die Filmtablette wird mit Wasser eingenommen, dies kann unabhängig von den Mahlzeiten erfolgen. LoranoPro Lösung 0,5 mg/ml Lösung zum Einnehmen, geeignet ab 2 Jahren: Die empfohlene Dosierung für Kinder zwischen 2 und 5 Jahren beträgt 1x täglich 2,5 ml Lösung. Kinder zwischen 6 und 11 Jahren nehmen 1x täglich 5 ml Lösung ein. Für Jugendliche ab 12 Jahren und Erwachsene beträgt die empfohlene Dosierung 1x täglich 10 ml Lösung. Die Dosis soll geschluckt und anschließend soll etwas Wasser getrunken werden. Die Einnahme kann mit oder ohne Nahrung erfolgen. Zur erleichterten Dosierung und Anwendung - vor allem bei Kindern - liegt eine Applikationsspritze bei. Verwenden Sie diese um die korrekte Dosis einzustellen und anschließend zu verabreichen. Zur korrekten Handhabung beachten Sie die Hinweise in der Gebrauchsinformation. RISIKOFAKTOREN Genetische Veranlagung und Umweltfaktoren sind die zwei häufigsten Risikofaktoren zur Entstehung von allergischen Erkrankungen. Das Risiko an einer Allergie zu erkranken, ist für Kinder deren Eltern bereits an einer diagnostizierten Allergie erkrankt sind, deutlich höher. Umwelteinflüsse wie beispielsweise Tabakrauch und Luftschadstoffe erhöhen ebenfalls das Risiko allergischer Erkrankungen. FIT DURCH DEN TAG Allergiker kennen das: Zur Allergie-Behandlung gesellt sich häufig Schläfrigkeit. Dank des Wirkstoffs Desloratadin bringt das Antiallergikum LoranoPro die Symptome unter Kontrolle und macht, im Vergleich zu anderen Wirkstoffen, nicht schläfrig (Häufigkeit Schläfrigkeit auf Placeboniveau. Häufigkeit Müdigkeit 1,2 %). Zudem wirkt Desloratadin schnell und langanhaltend. FREIZEITAKTIVITÄTEN Eine verstopfte Nase durch Heuschnupfen (auch bekannt als Pollenallergie) zählt in Deutschland schon fast zu einer Volkskrankheit. Für viele Betroffene bedeutet das einen Einschnitt in die Lebensqualität. Viele Freizeitaktivitäten, vor allem in der Natur, können nur sehr eingeschränkt, oder gar nicht ausgelebt werden. Verstopfte Nase und gereizte Augen - Desloratadin wirkt gegen alle Heuschnupfensymptome. HÄUFIGE FRAGEN & ANTWORTEN: Um was für einenWirkstoff handelt es sich bei Desloratadin? Desloratadin ist ein Antihistaminikum der modernen Generation, das schnell und langanhaltend wirkt - und dabei nicht schläfrig macht. (Häufigkeit Schläfrigkeit auf Placeboniveau. Häufigkeit Müdigkeit 1,2%) Wie unterscheiden sich Loratadin und Desloratadin? Im Vergleich zu Loratadin wirkt Desloratadin noch schneller - es entfaltet seine Wirkung bereits nach 30-60 Minuten (Im Vergleich dazu Loratadin: 1-3 Stunden). Desloratadin wirkt auch bei verstopfter Nase und ist gut verträglich. SindWechselwirkungen mit anderen Arzneimitteln bekannt? Wechselwirkungen von Lorano Pro mit anderen Arzneimitteln sind nicht bekannt. Es empfiehlt sich allerdings generell den behandelnden Arzt oder Apotheker darüber zu unterrichten, welche Arzneimittel zeitgleich eingenommen werden. Wie schnell wirkt LoranoPro? LoranoPro wirkt schnell bereits nach 30-60 Minuten. Damit tritt die Wirkung schneller ein als bei Loratadin. Der Grund: Desloratadin ist ein sogenannter aktiver Wirkstoff, der im Gegensatz zum Prodrug" Loratadin nicht mehr in der Leber verstoffwechselt werden muss. Er wirkt also direkt - und somit schneller. Muss LoranoPro zumEssen eingenommen werden? Die Tablette kann mit und ohne Nahrung eingenommen werden. Nehmen Sie die Tablette mitWasser ein. Was ist zu beachten, wenn die Einnahme von LoranoPro vergessen wurde? Sollte die Einnahme einmal vergessen worden sein, darf nicht die doppelte Menge an LoranoPro eingenommen werden. Die verpasste Einnahme sollte so bald wie möglich nachgeholt werden. Die darauffolgende Einnahme richtet sich dann wieder nach dem normalen Behandlungsplan. Hat LoranoPro Einfluss auf die Verkehrstüchtigkeit? Eigentlich ist kein Einfluß zu erwarten. Sicherheitshalber, da individuelle Reaktionen nie ausgeschlossen sind, probieren Sie Ihr persönliches Ansprechen auf LoranoPro aus, bevor Sie Aktivitäten ausüben, die mentale Aufmerksamkeit erfordern. Dürfen Schwangere LoranoPro auch einnehmen? Die Einnahme von LoranoPro ist während einer Schwangerschaft und in der Stillzeit nicht empfohlen. Lorano Pro 5 mg Filmtabletten Wirkstoff: Desloratadin. Anwendungsgebiete: Zur Besserung der Symptomatik bei allergischer Rhinitis und Urtikaria bei Erwachsenen und Jugendlichen ab 12 Jahren. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke! Mat.-Nr.: 2/51015269-02 Stand: Mai 2022 Hexal AG, 83607 Holzkirchen, www.hexal.de29,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prontoderm Loesung x2 2x500 ml LösungSet enthält2x Prontoderm® Lösung 500 mlBeschreibungProntoderm® Lösung zur MRE-Dekolonisation durch Reinigung und Pflege von Haut, Schleimhaut und HaarenEigenschaftenNachgewiesener antimikrobieller Barriereeffekt bis zu 24h verringert die...31,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Biomopedicul 0.5% Loesung x2 2x200 ml LösungBiomoPedicul 0,5 % Lösung ist ein Mittel gegen Parasiten zur einmaligen äußerlichen Behandlung des Kopfhaares bei Befall mit Kopfläusen (Pediculus capitis). Die Behandlung sollte nur durchgeführt werden, wenn Läuseeier oder lebende Läuse...56,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.